Pourquoi intégrer des SCPI dans un patrimoine déjà composé d’épargne, d’assurance-vie, d’immobilier direct ou d’actifs financiers ? Avant de déterminer quels types de SCPI recommander selon le profil du client, il faut analyser la structure globale de son patrimoine : la composition des actifs détenus, le profil de risques, la fiscalité, l’horizon de placement, les objectifs et les projets de vie. Ce guide propose une méthode pour situer les SCPI dans une stratégie de diversification patrimoniale construite dans la durée, sans les présenter comme une solution universelle.
Investir en SCPI comporte des risques, notamment de perte en capital, de liquidité et liés à l’évolution du marché immobilier. Les performances passées ne préjugent pas des performances futures.
Pourquoi la diversification patrimoniale précède le choix d’une SCPI ?
Comprendre la composition actuelle du patrimoine
Avant d’envisager une SCPI, vous devez dresser un état complet du patrimoine existant : épargne disponible, contrats d’assurance-vie, livrets, comptes-titres, PEA, immobilier détenu en direct, crédits en cours, patrimoine professionnel et objectifs familiaux. Cette photographie initiale conditionne la place que peut occuper une nouvelle poche immobilière indirecte.
Évaluer le poids déjà détenu en immobilier
Un investisseur déjà propriétaire de sa résidence principale, d’un bien locatif ou de locaux professionnels doit mesurer son exposition totale à l’immobilier avant d’ajouter des parts de SCPI. Cette mesure inclut la valeur des biens détenus, les crédits associés et la part que représente l’immobilier dans l’ensemble du patrimoine.
Relier chaque placement à une fonction patrimoniale
Liquidité, revenus potentiels, transmission, retraite, capitalisation, protection familiale ou diversification : chaque support doit répondre à un objectif précis. Une SCPI ne trouve sa place dans le patrimoine que si elle correspond à l’une de ces fonctions, identifiée avant la souscription.
Qu’apportent les SCPI dans une diversification patrimoniale ?
Une exposition indirecte à l’immobilier locatif
La SCPI permet d’accéder à un patrimoine immobilier géré par une société de gestion, avec une mutualisation entre plusieurs immeubles et locataires, selon la stratégie retenue. Cette exposition indirecte dispense l’associé de la gestion locative directe.
Une gestion immobilière déléguée
La société de gestion prend en charge l’acquisition des actifs, la gestion locative, les travaux, le suivi du patrimoine et les arbitrages éventuels. Cette délégation constitue l’un des intérêts principaux de ce type de placement pour un investisseur qui ne souhaite pas gérer directement un bien.
Des revenus potentiels issus des loyers
Les revenus distribués par une SCPI peuvent contribuer à une stratégie de revenus complémentaires, notamment dans une optique de préparation de la retraite. Ces revenus proviennent des loyers perçus après charges et restent, dans tous les cas, non garantis.
Une diversification qui ne supprime pas les risques
Intégrer une SCPI dans un patrimoine diversifié ne supprime pas les risques propres à ce placement : perte en capital, liquidité limitée, baisse des revenus, vacance locative, évolution des taux et du marché immobilier. La valeur des parts varie selon l’évolution du patrimoine immobilier détenu par la SCPI.
Quels critères analyser avant d’intégrer des SCPI au patrimoine ?
Le profil de risques
Le profil de risques dépend de la tolérance à la perte, de la capacité à immobiliser une partie de l’épargne, du besoin de revenus réguliers et de l’acceptation d’une liquidité limitée. Cette analyse conditionne la part que peut occuper une SCPI dans le patrimoine global.
La stratégie d’investissement
La stratégie retenue oriente le choix du support : recherche de revenus réguliers, capitalisation, préparation d’une transmission, achat à crédit, démembrement de propriété, souscription via l’assurance-vie ou détention directe des parts.
Les objectifs patrimoniaux
Les objectifs patrimoniaux peuvent porter sur la préparation de la retraite, la diversification d’une épargne financière, un investissement progressif, l’organisation d’une transmission ou le complément de revenus existants.
Le bilan patrimonial
L’analyse du bilan patrimonial porte sur la répartition entre immobilier, actifs financiers, liquidités, dette, revenus professionnels, patrimoine familial et projets futurs. Ce bilan détermine la marge réellement disponible pour une nouvelle poche immobilière.
La fiscalité
Les revenus fonciers, une éventuelle fiscalité étrangère, l’assurance-vie, le démembrement de propriété ou la détention via une société produisent des traitements fiscaux différents. Ce traitement dépend du mode de souscription retenu et de la situation personnelle du client.
Les projets de vie
La retraite, un achat immobilier, les études des enfants, une mobilité professionnelle, la cession d’une entreprise, un projet de transmission ou un besoin futur de trésorerie doivent tous être anticipés avant d’immobiliser une partie de l’épargne dans une SCPI.
Quels types de SCPI peuvent répondre à un objectif de diversification ?
Les SCPI de rendement
Les SCPI de rendement visent la distribution de revenus potentiels issus d’un patrimoine locatif. Leur pertinence dépend du profil fiscal de l’investisseur, de son horizon de placement et de son besoin réel de revenus.
Les SCPI européennes
Les SCPI européennes peuvent apporter une diversification géographique au sein du patrimoine. Le traitement fiscal dépend des pays d’investissement et des conventions fiscales applicables entre la France et chaque pays concerné.
Les SCPI diversifiées
Les SCPI diversifiées répartissent leur patrimoine sur plusieurs typologies d’actifs, par exemple les commerces, les bureaux, la logistique, la santé, l’hôtellerie ou les locaux d’activité. Cette répartition doit être analysée dans le détail plutôt que supposée à partir de la seule dénomination.
Les SCPI récentes
Les SCPI récentes disposent d’un patrimoine en construction, avec un historique plus court. Leur analyse doit porter sur la société de gestion, le rythme de collecte, le rythme d’acquisition et la qualité des premiers actifs intégrés au patrimoine.
Les SCPI thématiques
Les SCPI thématiques ciblent un secteur immobilier précis. Elles peuvent compléter une allocation patrimoniale, mais elles exigent une vigilance particulière sur le risque de concentration sectorielle.
Le choix d’une SCPI ne peut pas être dissocié du profil du client. Le schéma suivant résume, de façon qualitative, les priorités qui distinguent un profil prudent, un profil équilibré et un profil dynamique.
Pour un profil prudent
La priorité va à la compréhension des risques, à la liquidité, à la fiscalité et à une part raisonnable de SCPI dans le patrimoine global. Ce profil privilégie une SCPI établie, avec un historique lisible et une communication transparente.
Pour un profil équilibré
Ce profil peut rechercher une diversification entre plusieurs SCPI, plusieurs zones géographiques, plusieurs sociétés de gestion et plusieurs typologies d’actifs, afin de répartir les risques propres à chaque véhicule.
Pour un profil dynamique
Ce profil peut envisager des SCPI plus récentes, européennes ou positionnées sur des segments immobiliers spécifiques, avec un rappel systématique du risque renforcé associé à ce type de positionnement.
Pour préparer la retraite
Les SCPI peuvent être étudiées pour créer des revenus potentiels futurs, sous réserve d’un horizon de placement long et d’une fiscalité adaptée à la situation du client au moment de la perception des revenus.
Ce que l’AMF et l’ASPIM demandent dans la communication sur les SCPI
Une communication équilibrée entre avantages et risques
L’AMF rappelle que toute communication commerciale sur les SCPI doit rester équilibrée : dès lors que des avantages potentiels sont présentés, les risques inhérents à ce placement, notamment le risque de liquidité, doivent également être mentionnés. Un discours construit exclusivement ou principalement sur les performances passées ne répond pas à cette exigence d’équilibre.
Le taux de distribution ne se lit jamais seul
Le taux de distribution constitue l’une des composantes de la performance globale d’une SCPI. Selon les recommandations de l’ASPIM sur les modalités de calcul et de publication des données financières, ce taux ne peut donc pas être communiqué isolément : il doit systématiquement être accompagné de la performance globale annuelle, calculée sur la même période. Ce guide applique cette règle chaque fois qu’un taux de distribution est cité.
Un historique minimal avant toute communication de performance
L’AMF rappelle qu’il n’est pas autorisé de communiquer sur la performance d’une SCPI disposant de moins de douze mois d’historique. Une SCPI encore en phase de déploiement peut présenter des objectifs de gestion, mais pas un historique de performance réalisée tant que ce délai n’est pas atteint.
Le tableau suivant rappelle la définition des principaux indicateurs utilisés pour analyser une SCPI.
| Indicateur |
Ce qu’il mesure |
| Taux d’occupation financier (TOF) |
Rapport entre les loyers effectivement perçus et les loyers qui seraient perçus si l’intégralité du patrimoine était louée |
| Taux de distribution (TD) |
Revenus distribués au titre d’une année, rapportés au prix de la part au 1er janvier de cette même année |
| Performance globale annuelle (PGA) |
Taux de distribution additionné de la variation du prix de la part sur la même période |
| Taux de rendement interne (TRI) |
Taux qui égalise, sur une durée donnée, les sommes investies et les flux perçus, y compris lors d’une éventuelle revente |
| Valeur de réalisation |
Valeur vénale du patrimoine immobilier et des autres actifs de la SCPI, nette des dettes |
| Valeur de reconstitution |
Valeur de réalisation augmentée des frais nécessaires à la reconstitution du patrimoine |
Quelle place pour Epsicap Nano dans une diversification patrimoniale ?
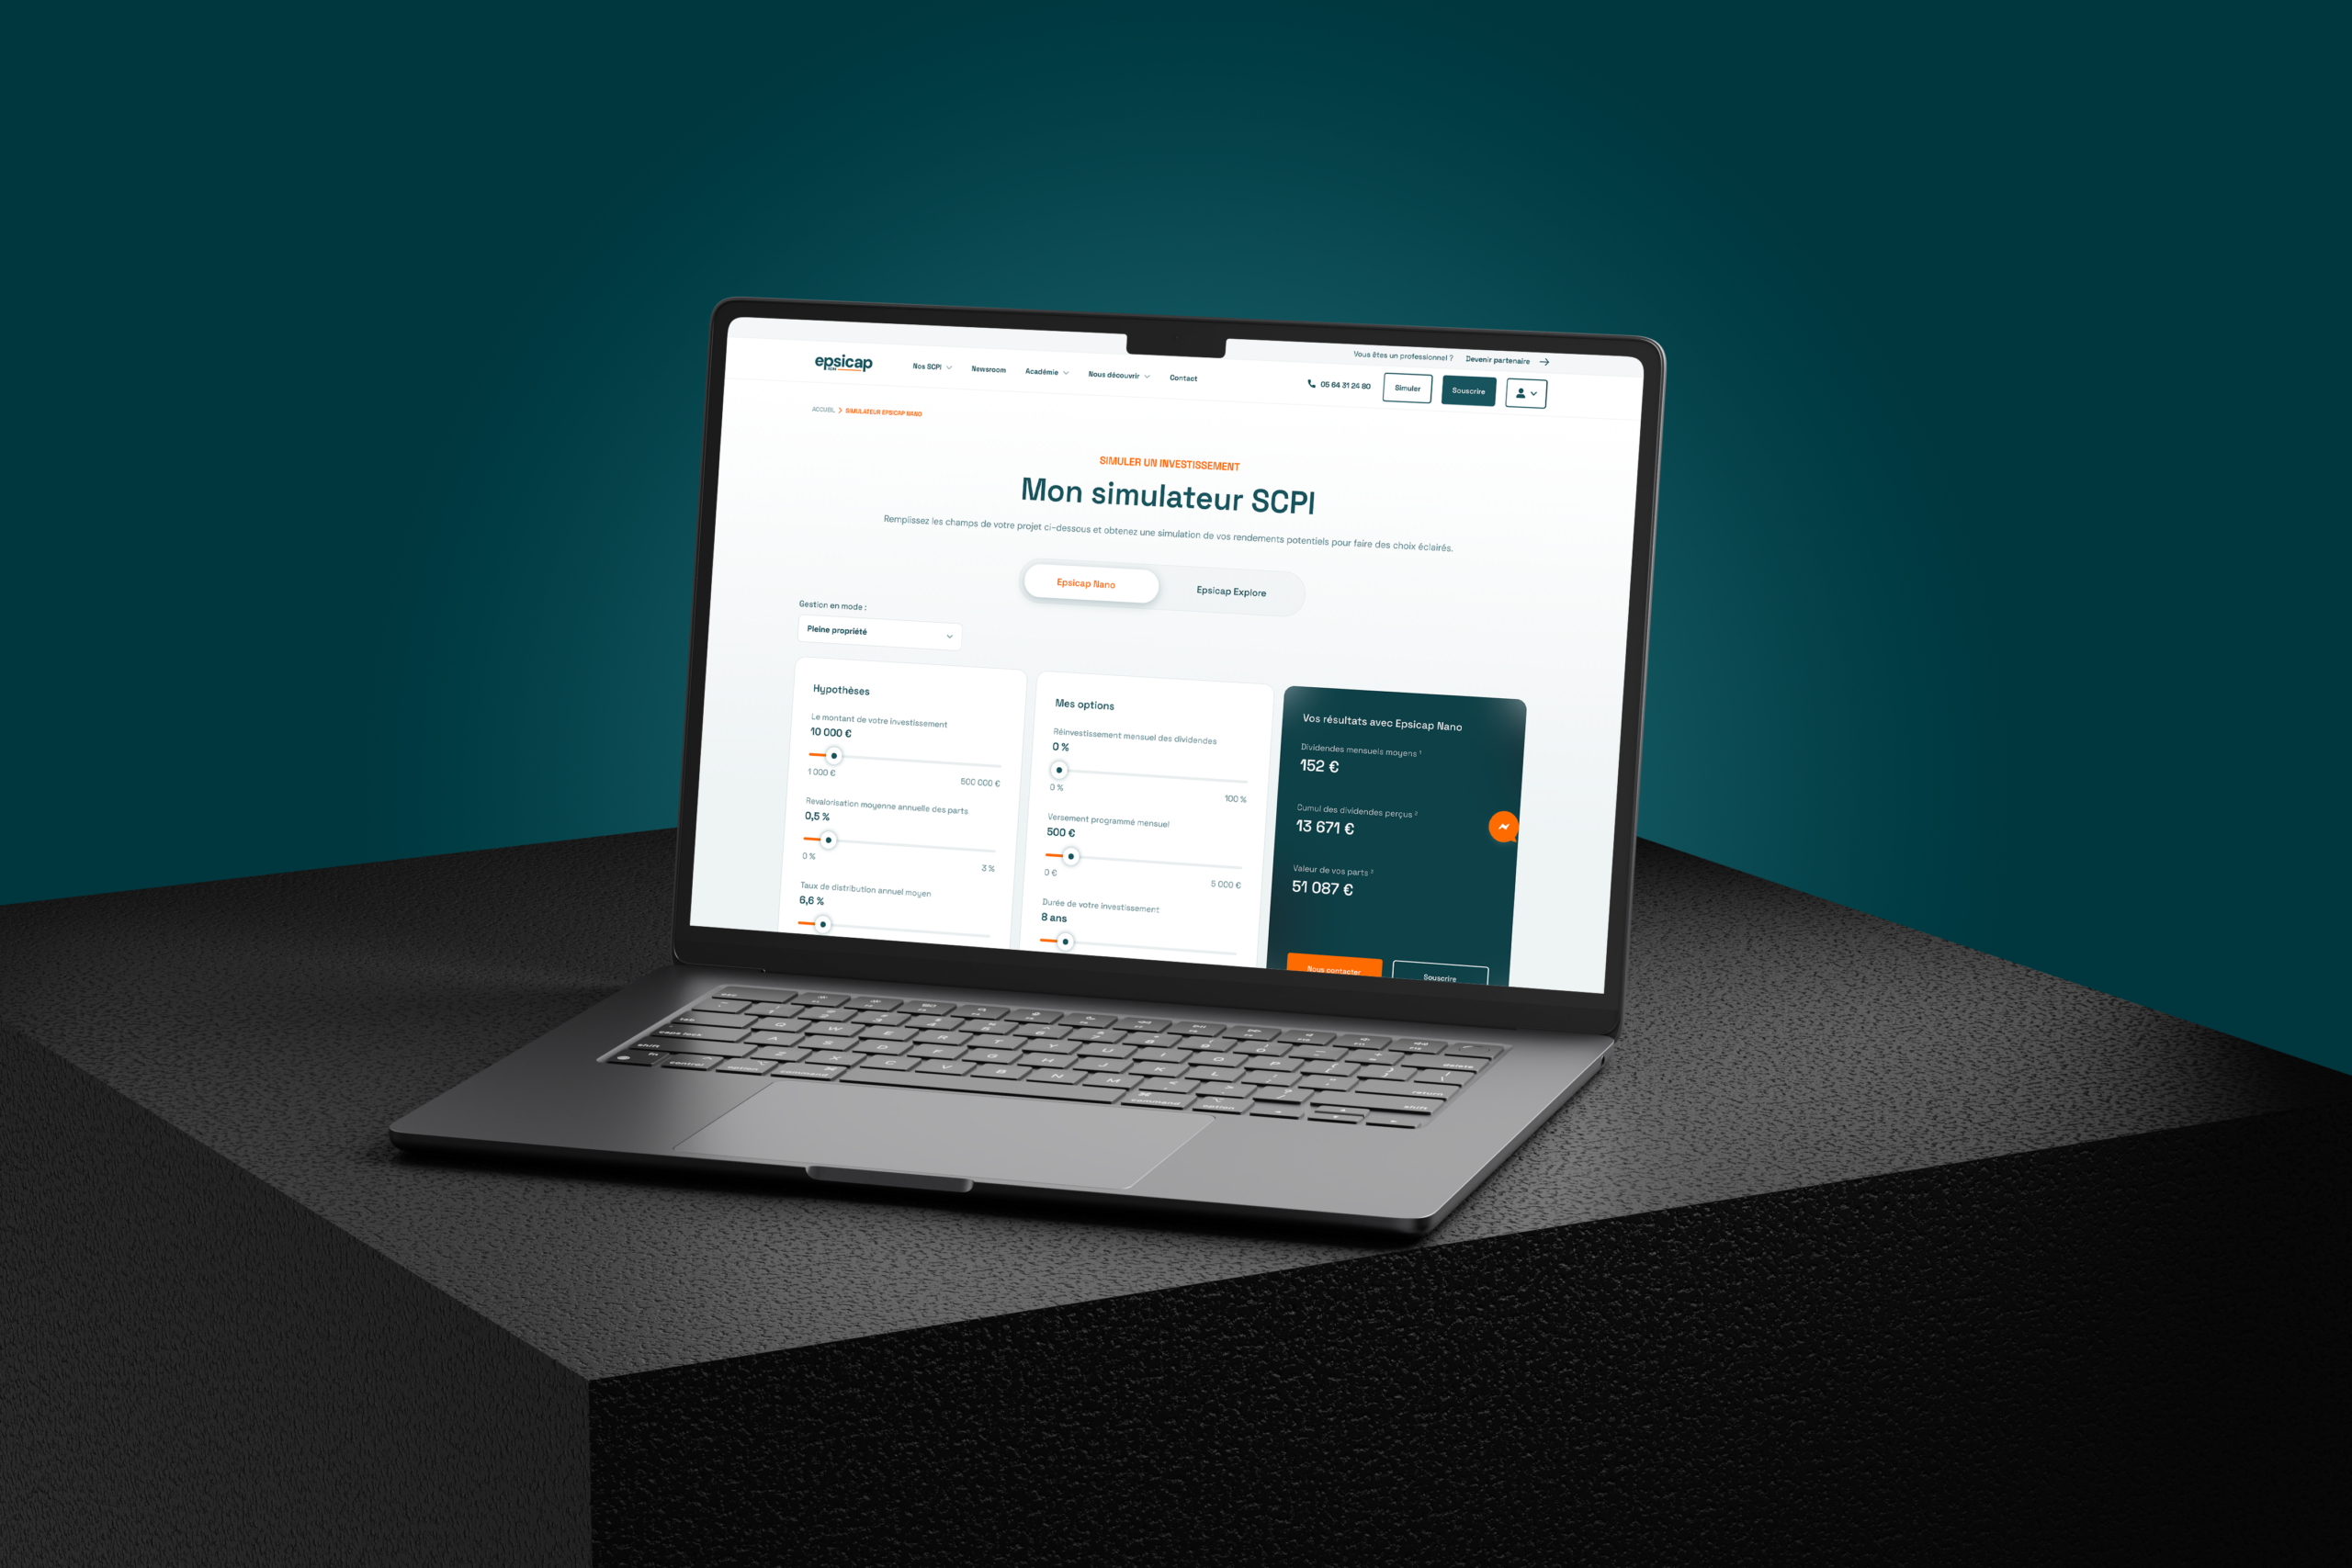
Epsicap Nano est gérée par Epsicap REIM, société de gestion de portefeuille indépendante, agréée par l’Autorité des marchés financiers et basée à Bordeaux.
Une exposition à l’immobilier tertiaire small caps européen
Epsicap Nano cible des actifs tertiaires européens généralement compris entre 1 et 10 millions d’euros. Cette approche permet d’accéder à un segment immobilier distinct des grands actifs institutionnels. Au 30 juin 2026, elle détient plus de 57 actifs pour une capitalisation supérieure à 216 millions d’euros et plus de 5 123 associés.
Sur l’exercice 2025, Epsicap Nano affiche une performance globale annuelle de 8,27 %, dont un taux de distribution de 7,01 % : conformément à la règle rappelée ci-dessus, ce taux de distribution n’est jamais présenté isolément dans ce guide, la performance globale offrant une lecture plus complète du placement, qui intègre également la revalorisation du prix de part. Ces chiffres portent sur un exercice passé et ne préjugent pas des performances futures.
Une logique de diversification par la taille des actifs
Dans un patrimoine déjà exposé à l’immobilier résidentiel ou à de grands véhicules immobiliers, une poche small caps peut apporter une lecture différente du marché, fondée sur des actifs de taille plus réduite et un marché d’acquisition distinct.
Une stratégie ISR à analyser dans la durée
Epsicap Nano est associée à une démarche ISR, obtenue en 2022 et renouvelée en 2025, ainsi qu’à une stratégie immobilière multi-typologies sans allocation sectorielle fixe, selon les informations publiées par Epsicap REIM.
Quelle place pour Epsicap Explore en complément ?
Une SCPI complémentaire d’Epsicap Nano
Epsicap Explore est la SCPI complémentaire d’Epsicap Nano, avec une stratégie centrée sur des actifs tertiaires sans contrainte de taille de classe d’actifs, en Europe et en Amérique du Nord. Cette approche lui permet de saisir des opportunités que d’autres véhicules, contraints par une fourchette de taille définie, ne peuvent pas toujours retenir.
Sa principale distinction tient à sa structure de frais : Epsicap Explore est proposée sans commission de souscription. En contrepartie, une commission de retrait s’applique en cas de sortie anticipée, un mécanisme qui favorise un horizon d’investissement long.
Elle dispose d’un objectif de taux de distribution de 6,5 % et un objectif de taux de rendement interne de 7,5 % sur 8 ans. Ces objectifs constituent des cibles de gestion, et non une performance déjà obtenue.
Tableau : quelle fonction patrimoniale pour chaque type de SCPI ?
| Type de SCPI |
Fonction patrimoniale possible |
Profil concerné |
Point de vigilance |
| SCPI de rendement |
Revenus potentiels |
Retraite, complément de revenus |
Revenus non garantis |
| SCPI européenne |
Diversification géographique |
Patrimoine déjà centré sur la France |
Fiscalité et devise selon pays |
| SCPI diversifiée |
Répartition entre typologies |
Profil équilibré |
Comprendre le patrimoine réel |
| SCPI récente |
Déploiement aux prix de marché actuels |
Profil avec horizon long |
Historique plus court |
| SCPI thématique |
Exposition sectorielle |
Profil averti |
Concentration possible |
| Epsicap Nano |
Small caps tertiaires européennes |
Diversification par taille d’actifs |
Risques SCPI et liquidité |
| Epsicap Explore |
Actifs tertiaires sans contrainte de taille |
Complément de Nano |
Frais et phase de déploiement |
Conclusion
Les SCPI peuvent contribuer à une diversification patrimoniale lorsqu’elles s’intègrent dans une stratégie globale. Leur intérêt dépend du profil de risques, de la composition du patrimoine, de la fiscalité, des objectifs et des projets de vie du client.
Ce guide a une vocation pédagogique et ne constitue ni un conseil en investissement ni une recommandation personnalisée. Avant toute souscription, nous vous invitons à consulter le document d’informations clés (DIC), la note d’information visée par l’AMF et le dernier rapport annuel de la SCPI concernée, puis à échanger avec notre équipe ou votre conseiller pour étudier la place de ces SCPI dans une allocation patrimoniale diversifiée, adaptée à votre situation et à votre horizon de placement.
À lire aussi :
Les SCPI pour la préparation de la retraite